Bundesbudget und Reformpartnerschaft
Karoline Mitterer, Expertin für Gemeindefinanzen, KDZ - Zentrum für Verwaltungsforschung


Infos & Links
Karoline Mitterer, Expertin für Gemeindefinanzen, KDZ - Zentrum für Verwaltungsforschung
Reformpartnerschaft und Bundesbudget 2027/2028 bringen Gemeinden höhere Ertragsanteile, zugleich aber Risiken durch steigende Kosten und sinkende Investitionsförderungen. Langfristige Entlastung erfordert strukturelle Reformen und eine faire Finanzierungsaufteilung zwischen Bund, Ländern und Gemeinden. © Getty Images / zur Verfügung gestellt von Bohmann Verlag
Die finanzielle Lage vieler Gemeinden bleibt angespannt, wie auch die jüngste Gemeindefinanzprognose des KDZ (Quelle: Mitterer, K. & Maimer, A. (2026). Gemeindefinanzprognose Mai 2026).zeigt. Konsolidierungsmaßnahmen der Gemeinden alleine werden aber nicht ausreichen, um die finanzielle Stabilität nachhaltig wiederherzustellen. Vielmehr ist auch entscheidend, wie sich die Rahmenbedingungen der Gemeinden entwickeln, die von Bund und Ländern wesentlich mitbestimmt werden. Und hier zeigen sich derzeit zwei Prozesse mit Relevanz für die Gemeindefinanzen: die Reformpartnerschaft sowie das Doppelbudget des Bundes 2027/2028. Ein näherer Blick zeigt, dass bei beiden Prozessen sowohl Chancen als auch Risiken für die Gemeindefinanzen bestehen.
Entlastung oder neue Belastungen?
Die Reformpartnerschaft greift mehrere Bereiche auf, die für Gemeinden unmittelbar finanzwirksam sind. Ende Juni wurden die ersten politischen Entscheidungen kommuniziert. (Quelle: Republik Österreich (2026). Die Reformpartnerschaft 2026. Reformpartnerschaftsgipfel vom 30. Juni 2026).
Im Pflichtschulbereich besteht grundsätzlich die Chance auf eine Entlastung. Vorgesehen ist, pädagogisches, administratives und psychosoziales Personal stärker bei den Bildungsdirektionen zu bündeln. Für Städte und Gemeinden ist dabei insbesondere die geplante Übertragung des Freizeitpersonals an Ganztagsschulen von Bedeutung. Anders ist die Situation in der Elementarpädagogik. Geplant sind bundesweit einheitlichere Mindestqualitätsstandards, etwa zu Ausbildung, Gruppengrößen und Personal-Kind-Schlüsseln, sowie ein zweites verpflichtendes Kindergartenjahr. Für die Gemeindefinanzen entsteht daraus aber ein Risiko, wenn zusätzliche Standards nicht dauerhaft und vollständig gegenfinanziert werden. Ein neues – bereits grundsätzlich geplantes – Finanzierungsmodell muss deshalb sicherstellen, dass neue Qualitätsanforderungen von den Gemeinden finanzierbar sind. Potenzial liegt auch in Verwaltungsvereinfachungen und in der Stärkung von Gemeindekooperationen. Geplante gebietskörperschaftsübergreifende Amtssachverständige, weniger Aufwand bei Volksbegehren oder der Abbau von Schnittstellenhemmnissen könnten Ressourcen sparen. Offen sind hingegen weiterhin zentrale Rahmenbedingungen für Gemeindekooperationen wie insbesondere der Abbau von umsatzsteuerrechtlichen Hemmnissen.
Besonders entscheidend wird die Entwicklung in der Gesundheitsfinanzierung sein. Zwar wird eine Finanzierung aus einer Hand durch Bund, Sozialversicherung und Länder diskutiert. Ein Ausstieg der Gemeinden aus der Finanzierung der Krankenanstalten ist bislang jedoch nicht ausdrücklich benannt. Hier ergibt sich ein Zeitfenster im Reformprozess, welches genutzt werden sollte, um die Gemeinden aus der sachlich nicht mehr rechtfertigbaren Kofinanzierungsverpflichtung für Krankenanstalten zu entlassen.
Mehr Ertragsanteile, weniger Investitionsimpulse
Auch das Bundesbudget (Quelle: Bundesministerium für Finanzen (2026). Bundesbudget 2027/2028. Budgetdienst (2026). Budgetrelevante Maßnahmen des Budgetbegleitgesetzes 2027–2028.) enthält Chancen und Risiken. Positiv ist zunächst, dass die Gemeinden an zusätzlichen Steuereinnahmen beteiligt werden. Gegenüber der bisherigen Planung ergeben sich für die Gemeindeebene 2027 Mehreinnahmen von rund 74 Mio. Euro und 2028 von rund 176 Mio. Euro. Das entspricht einem Plus von 0,4 Prozentpunkten 2027 und 0,7 Prozentpunkten 2028 gegenüber der letzten Ertragsanteilsprognose vom April 2026.
Für die Gemeinden ebenfalls vorteilhaft ist, dass neu eingeführte Abgaben nun wieder als gemeinschaftliche Bundesabgaben ausgestaltet wurden. In den letzten Jahren hatte es hier einen Trend gegeben, zusätzliche Abgaben als ausschließliche Bundesabgabe zu gestalten, sodass Länder und Gemeinden nicht von diesen Konsolidierungsmaßnahmen profitierten. Dennoch profitiert der Bund mit den beschlossenen Maßnahmen in den Jahren 2027 und 2028 überproportional (siehe Abbildung). So entfallen 2027 nur acht Prozent der zusätzlichen Einnahmen auf die Gemeinden. Erst bis 2030 liegt deren Anteil bei 12 Prozent, was auch dem eigentlichen allgemeinen vertikalen Verteilungsschlüssel des Finanzausgleichs entspricht.
Bei den Bundesförderungen zeigt sich ein gemischtes Bild. Zusätzliche Mittel sind insbesondere im Bildungsbereich vorgesehen. Insbesondere für Elementarpädagogik und Ganztagsschulen sollen 2027 130 Mio. Euro und 2028 210 Mio. Euro an Offensivmitteln bereitgestellt werden. Hinzu kommen Mittel für das zweite verpflichtende Kindergartenjahr in der Höhe von 80 Mio. Euro.
Gleichzeitig laufen wichtige investive Unterstützungsprogramme aus. Das Kommunale Investitionsprogramm sinkt von 318 Mio. Euro 2026 auf 291 Mio. Euro 2027 und 60 Mio. Euro 2028. Auch die Förderung emissionsfreier Busse läuft aus. Ein noch zu bestimmendes, aber bereits angekündigtes Infrastruktur-Investitionspaket steht noch aus.
Was bleibt für die Gemeinden?
Eine abschließende Bewertung, ob Reformpartnerschaft und Bundesbudget die finanzielle Situation der Gemeinden verbessern oder verschlechtern, ist derzeit noch nicht möglich. Auf der Einnahmenseite bringen höhere Ertragsanteile eine gewisse Entlastung. Gleichzeitig gehen investive Unterstützungen zurück. Die zusätzlichen Einnahmen helfen damit vor allem im laufenden Betrieb, reichen aber nicht aus, um das bereits gesunkene kommunale Investitionsniveau wieder deutlich anzuheben. Dass das Kommunale Investitionsprogramm ausläuft, ohne dass bislang eine Folgeregelung feststeht, erhöht die Unsicherheit.
Noch wichtiger ist jedoch die Frage, ob der laufende Betrieb der Gemeinden dauerhaft stabilisiert werden kann. Die zusätzlichen Einnahmen bei den Ertragsanteilen werden hier alleine nicht reichen. Vielmehr stehen dem auch Risiken durch Mehrkosten v. a. in der Elementarpädagogik gegenüber. Ob daraus schlussendlich eine Entlastung oder eine Belastung entsteht, hängt wesentlich von einer künftigen fairen Finanzierungsaufteilung zwischen Bund, Ländern und Gemeinden ab.
Die grundlegenden strukturellen Probleme der Gemeindefinanzen sind damit aber weiterhin nicht gelöst. Besonders relevant sind die stark wachsenden Umlagen und die geringe Abgabenautonomie der Gemeinden. Eine Entflechtung bei den Kofinanzierungen und eine Stärkung der gemeindeeigenen Abgaben wären hier wichtige Reformschritte zur Stabilisierung der kommunalen Haushalte. Diese wichtigen Reformmaßnahmen werden durch die Reformpartnerschaft jedoch nicht aufgegriffen. Ausnahme ist hier die Gesundheitsfinanzierung aus einer Hand, welche auch eine Entlassung der Gemeinden aus der Krankenanstaltenfinanzierung bringen könnte. Ansonsten gilt, dass die längst fälligen Reformen zur Verbesserung der Rahmenbedingungen der Gemeindefinanzen weiterhin auf ihre Umsetzung harren. Hier müssen daher weiterhin Schritte gesetzt werden, auch wenn diese politisch unangenehm sind.
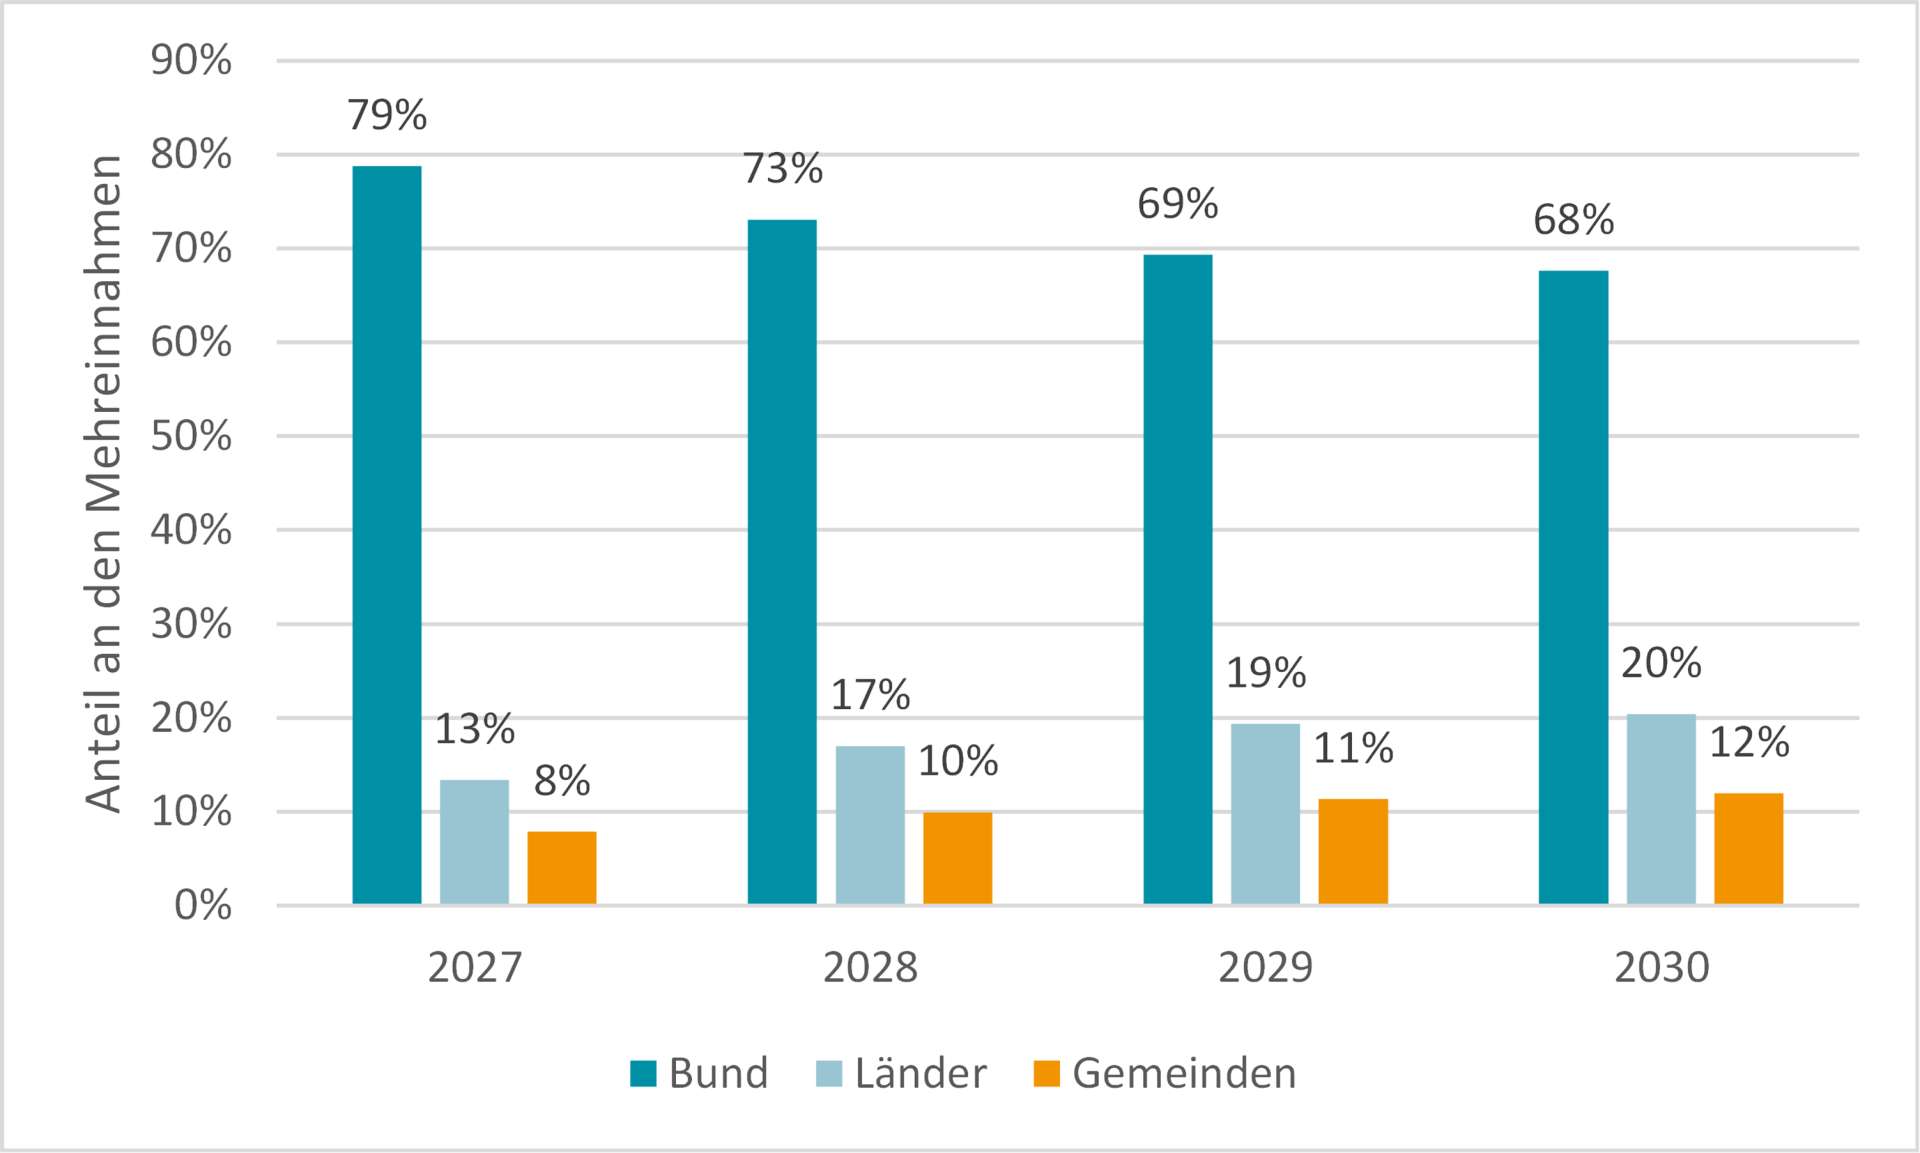
Anteile von Bund, Ländern und Gemeinden an den Steuermehreinnahmen, 2027–2030 © Quelle: Eigene Berechnungen (2026) auf Basis Budgetdienst: Budgetrelevante Maßnahmen des Budgetbegleitgesetzes 2027–2028.